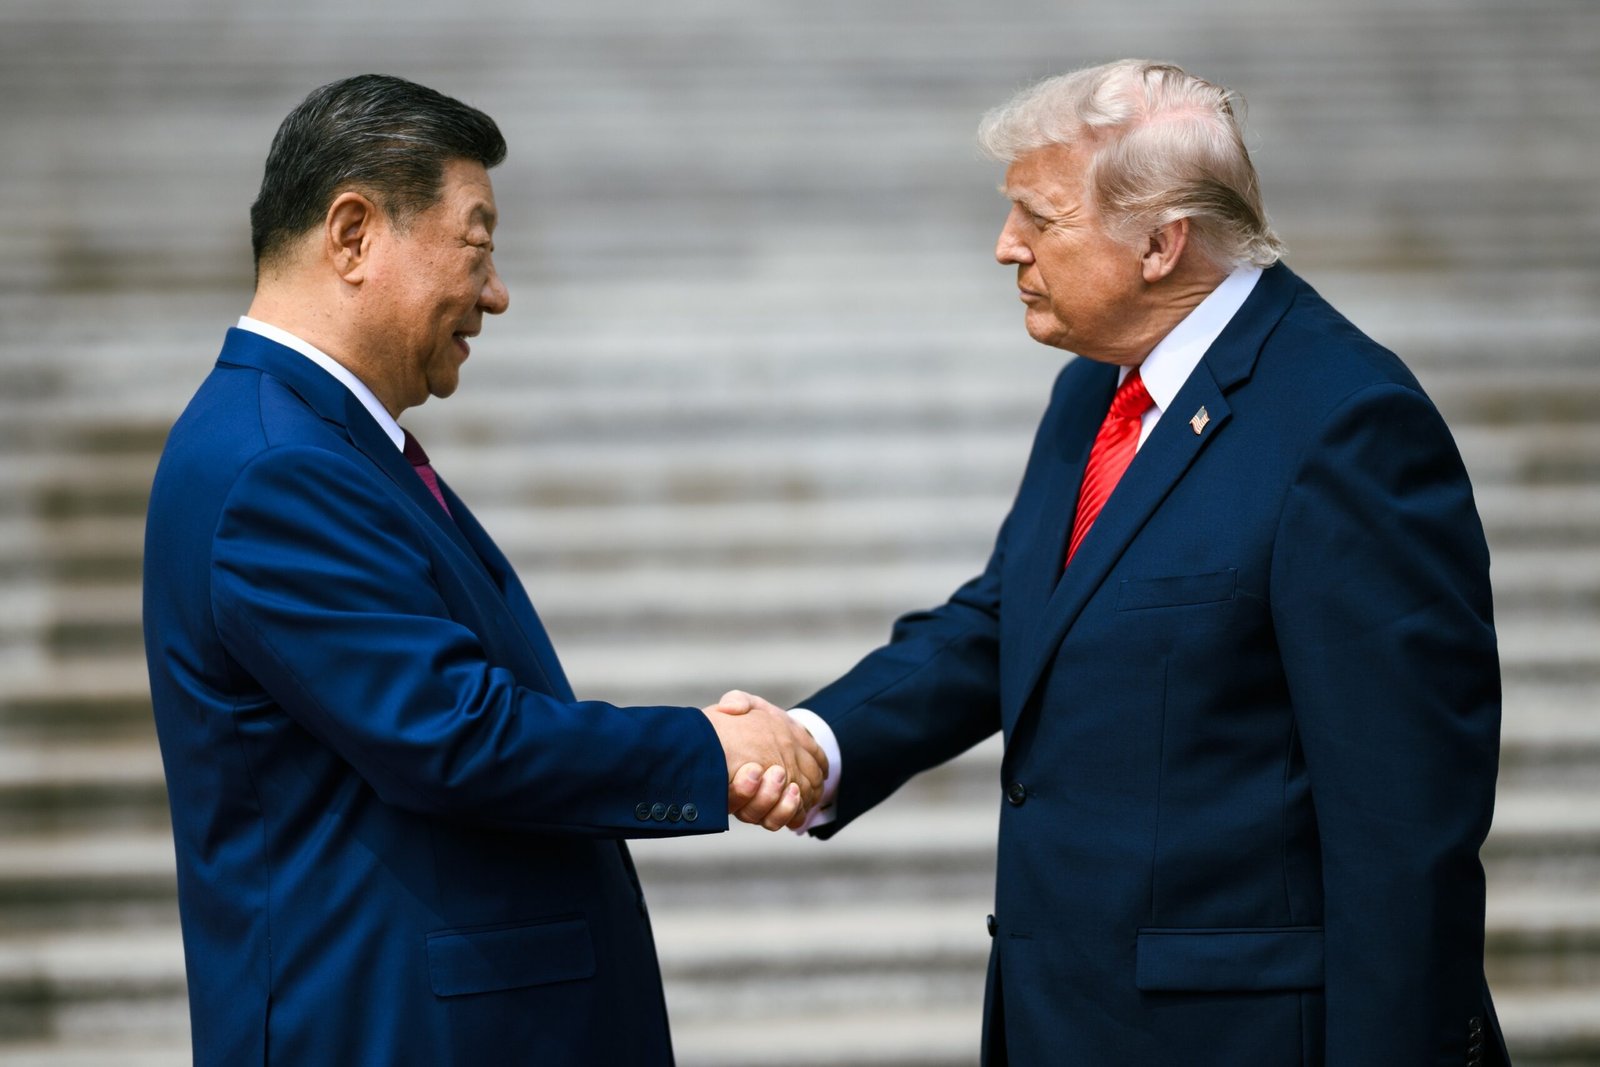
China busca mejorar la relación con Estados Unidos: Afirma Xi Jinping trás su llegada a Washington
La tregua comercial entre ambas potencias se extenderá hasta enero…

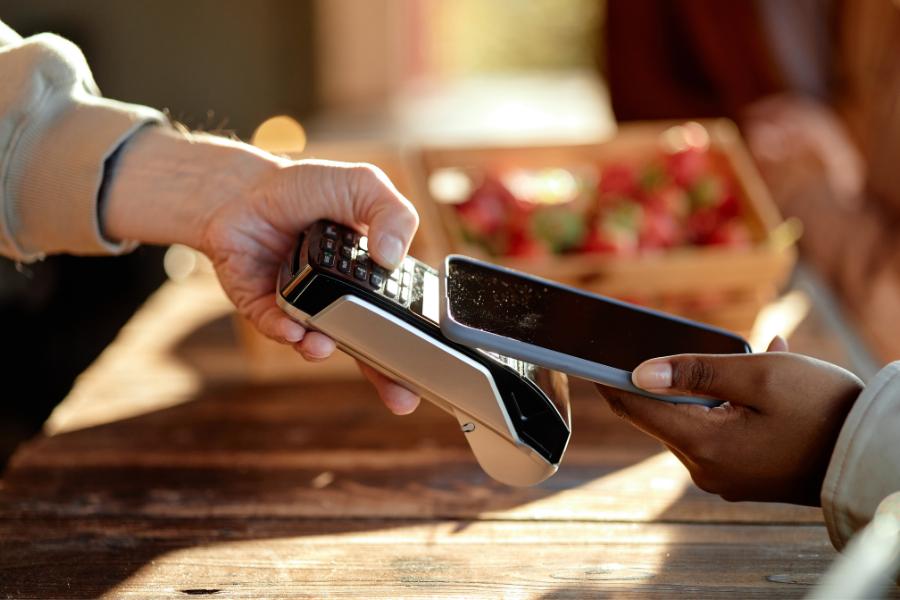
Efectivo, pagos digitales y celular están entrando en una nueva disputa por el bolsillo de los mexicanos. El Gobierno federal presentó el 23 de septiembre de este año una iniciativa para acelerar el uso de medios electrónicos, pero los datos oficiales muestran que el país todavía tiene una relación muy fuerte con los billetes y monedas.
ANDREA QUINTERO
Fue el pasado 9 de septiembre cuando la presidenta Claudia Sheinbaum explicó que la propuesta de Ley de Economía Digital para Pagos Digitales y Electrónicos busca reducir gradualmente el uso de efectivo y facilitar que cada vez más operaciones puedan hacerse desde el celular u otros medios electrónicos. Entre los argumentos del Ejecutivo están disminuir comisiones, facilitar las transacciones, mejorar condiciones de seguridad y favorecer la formalización de actividades económicas.
Pero hay un detalle importante: la iniciativa todavía no es ley. Tras ser presentada ante la Cámara de Diputados el 9 de septiembre de 2026, actualmente permanece pendiente de análisis en comisiones.
Los pagos electrónicos son la apuesta central de la propuesta. De aprobarse en sus términos actuales, autoridades de los tres órdenes de gobierno y proveedores de bienes y servicios tendrían que habilitar infraestructura para recibir medios de pago digitales y electrónicos, además de informar a los usuarios sobre las opciones disponibles.
De acuerdo con el comunicado de prensa más reciente de la Encuesta Nacional de Inclusión Financiera (ENIF) 2024 publicado conjuntamente por el INEGI y la CNBV, el uso de transferencias electrónicas o aplicaciones de celular como medio de pago más frecuente para compras superiores a 500 pesos pasó de 2.8% en 2021 a 7.6% en 2024 a nivel nacional.
Además, entre las personas que tienen una cuenta de ahorro formal, el uso de aplicaciones móviles para consultar o realizar movimientos pasó de 54.3% en 2021 a 69.1% en 2024. El dato muestra un mayor uso del teléfono para gestionar cuentas: mientras las aplicaciones móviles ganaron terreno entre 2021 y 2024, el uso de cajeros automáticos y sucursales disminuyó durante el mismo periodo.
Entre los argumentos a favor de los pagos digitales están reducir la necesidad de portar efectivo, facilitar las transacciones y permitir que más operaciones puedan realizarse mediante el celular u otros medios electrónicos.
El efectivo sigue llevando una ventaja difícil de ignorar. En compras de hasta 500 pesos, 85.2% de la población de 18 a 70 años utilizaba principalmente efectivo en 2024, de acuerdo con ENIF. Incluso en operaciones superiores a 500 pesos, el porcentaje alcanzaba 73.5%.
La diferencia se vuelve todavía más evidente fuera de las zonas con mayor infraestructura financiera. Para compras de más de 500 pesos, el efectivo era el medio frecuente para 82% de la población de la región sur, mientras que en Ciudad de México representaba 55.2%.
La disponibilidad también cambia dependiendo del territorio. Mientras 61.4% de la población de Ciudad de México consideraba que todos o casi todos los negocios aceptaban tarjeta o transferencia, en la región sur la proporción bajaba hasta 29.8%.
Los datos exhiben uno de los principales retos de la transición digital: no basta con que exista la tecnología; también debe estar disponible en los comercios y resultar accesible para la población.
Cuentas bancarias y acceso financiero marcan otra diferencia. En 2024, 63% de la población de 18 a 70 años tenía al menos una cuenta de ahorro formal, según INEGI. Aunque representa un avance, el dato también muestra que 37% de la población en ese rango de edad no contaba con este tipo específico de cuenta.
La brecha también cambia según el lugar y las condiciones sociales. El propio INEGI ha señalado que la inclusión financiera no depende solamente de poseer una cuenta, sino también de contar con infraestructura, canales de acceso, confianza y condiciones tecnológicas que permitan utilizarla efectivamente.
El efectivo conserva una ventaja práctica: no requiere aplicaciones, conexión a internet o terminal bancaria para utilizarse y continúa siendo, de acuerdo con la ENIF, el medio de pago más frecuente en las compras cotidianas.
De hecho, la propia iniciativa reconoce que la digitalización no puede depender de que todo funcione permanentemente. El proyecto establece que, cuando exista una contingencia que imposibilite recibir medios electrónicos, podrá aceptarse efectivo o cheque.
Es importante precisar que la propuesta federal no plantea, al menos en su texto actual, desaparecer el efectivo. El objetivo es aumentar las alternativas digitales y reducir progresivamente su utilización, manteniendo vías tradicionales cuando sean necesarias.
El verdadero contraste está en el ritmo. México digitaliza cada vez más sus pagos, pero todavía existe una realidad económica donde el efectivo domina ampliamente las compras cotidianas.
La batalla no parece ser todavía entre guardar la cartera o tirarla a la basura. Más bien, el reto será conseguir que pagar con el teléfono sea igual de sencillo en una gran ciudad que en una comunidad donde todavía se escucha con frecuencia una de las frases más mexicanas al momento de cobrar: “Solo efectivo”.